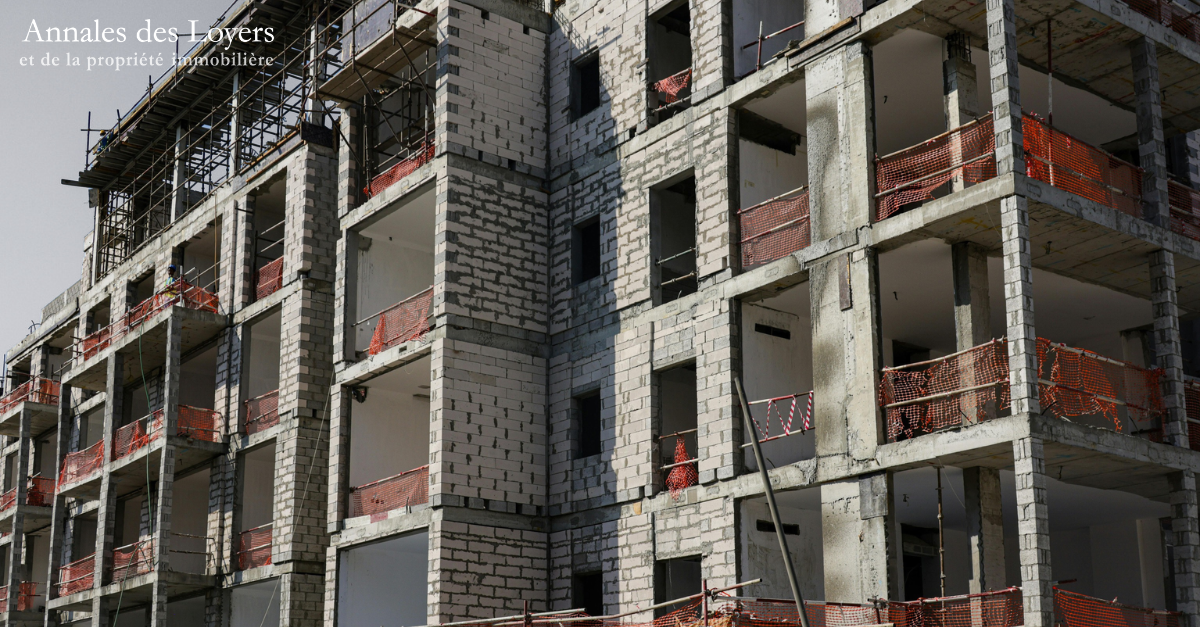
 La garantie financière d’achèvement (GFA) est une garantie obligatoirement souscrite par le vendeur dans les ventes d’immeubles à construire, elle a été rendue obligatoire par le législateur qui impose aujourd’hui une forme «extrinsèque» : elle doit être souscrite auprès d’un tiers solvable et spécialisé.
Régie par les dispositions de l’article L. 262-10-1 du Code de la construction et de l’habitation (CCH) pour ce qui est de la vente d’immeuble à construire, elle a pour objet de garantir l’acheteur en cas de défaillance du vendeur. Le garant d’achèvement doit financer l’achèvement de l’immeuble, lors que le garant de remboursement doit rembourser les versements déjà effectués.
Comme dans tout contrat d’assurance, les obligations du garant sont strictement limitées par le contrat, la loi et les règlements. Il était clair, en particulier, que le garant d’achèvement souscrit uniquement l’obligation de financer les travaux d’achèvement mais n’a pas l’obligation de les réaliser lui-même (bien qu’il en ait la possibilité, ce qui a été explicité par le législateur).
Cependant plusieurs décisions récentes laissent penser que les juridictions sont de plus en plus disposées à retenir une lecture extensive de la responsabilité du garant d’achèvement.
À suivre :
• Fondements textuels de la garantie financière d’achèvement en VEFA
• Conditions de la garantie : la défaillance financière du vendeur avant l’achèvement de l’immeuble
• Limites à l’obligations du garant
• Vers une responsabilité plus large du garant d’achèvement ?
 Julien ZAVARO, Avocat au barreau de Paris
Cet article est réservé aux abonnés
Trois façons d'accéder à la suite de cet article :